 下载APP
2026年10月份工程机械租赁市场预测报告
1. 9月复盘:市场走到哪一步了?
2. 10月预判:四大核心指标怎么走
3. 分品类预测:你的设备10月好不好过
4. 老板生存状态:租赁老板说了什么?
5. 市场热度地图:哪些省份10月有活
6. 行动建议:10月租赁老板需要做的5件事
01
8月市场回顾:销量回升,开工率仍在低位
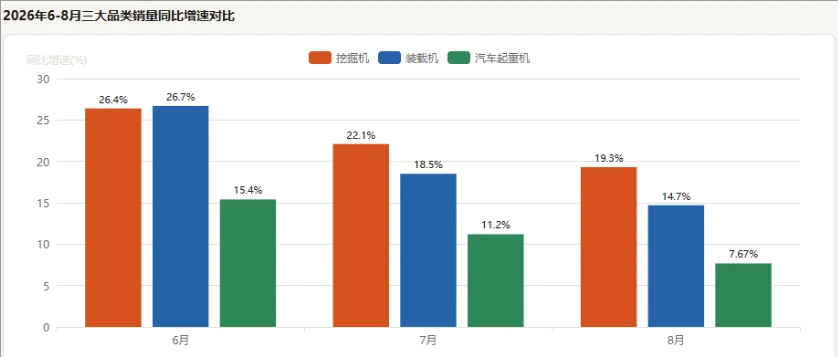
1.1 销量数据:8月回暖,三大品类同比正增长
8月工程机械三大品类销量数据出炉,整体呈现回暖态势:
挖掘机:8月销量13,112台,同比+15.5%
装载机:8月销量8,370台,同比+13.6%
汽车吊:8月销量1,320台,同比-8.56%(三大品类中唯一下降)
电动化趋势加速。电动挖掘机、电动装载机销量快速增长,其中电动装载机8月销量1,917台,占比已达22.9%。港口、工厂、市政等固定场景的电动化替代正在加速推进。
1.2 开工率微回升,但仍在低位
8月工程机械开工率51%,环比+1.06个百分点,同比-4.15个百分点。
分品类来看:
挖掘机开工率:49.3%
装载机开工率:54.7%
汽车吊开工率:53.6%
工作时长同样不容乐观:挖掘机57小时/月,汽车起重机87.2小时/月,塔式起重机仅49.4小时/月。对比2024年同期,主要产品工作时长同比下降5.13%。51机械租赁负责人认为8月微升不等于趋势反转,7月是年内低点,8月季节性回升属于正常现象。
02
10月预判:四大核心指标怎么走
2.1 销量环比微降,"金九银十"后劲不足
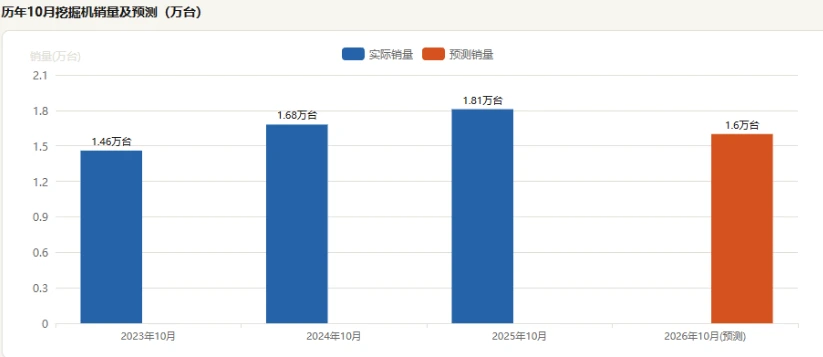
历年规律显示,"金九银十"在2023年完全失效后,2024-2025年部分恢复但10月增速明显放缓。2025年10月挖掘机销量同比增长7.77%,但较9月的20%+增速大幅回落。
预计2026年10月挖掘机销量约16,000-17,000台,环比9月下降8%-12%,国内销量降幅更大。汽车吊受国内需求拖累,10月销量可能仅1,300-1,400台,继续低位徘徊。
但有两个积极信号值得关注:
一是工业企业利润持续回暖(1-8月+15.7%),制造业盈利改善意味着后续设备更新需求有望释放;
二是电动化加速渗透——电动挖机、电动装载机销量快速增长,港口、厂区、市政等场景的替换需求正在形成新的增量市场。
2.2 开工率:10月有望小幅回升至52%-54%
历年10月开工率通常环比9月小幅回升:2023年10月环比+4.11pct,2024年10月环比+1.31pct,2025年10月环比+0.6pct。回升幅度逐年收窄。
预计2026年10月开工率小幅回升至52%-54%,但同比仍低于去年。原因是:十一假期后工地集中复工,部分基建项目赶年底进度,但房地产项目不会突然增加。51机械租赁业务负责人:虽然开工率有回升,但别太乐观,这是季节性回升,不是趋势反转。
2.3 台班费:小吨位继续承压,大吨位稳中微涨
从51机械平台数据看,9月台班费呈现明显分化(各区域台班价格存在差异,以当地实际价格为准):
2.4 回款:年底前最紧
历年四季度是回款高峰期,也是矛盾最集中的时期。行业头部企业应收账款周转天数已从85天增至98天,逾期1年以上的应收款占比超过34%。
10月开始,甲方年底结账压力加大,部分项目进入决算期——这意味着:催款窗口打开了,但甲方也没钱。能不能要回来,看你的催款力度和甲方实力。51机械租赁业务负责人建议机主催款务必11月前就开始行动,拖到12月账上更紧。
03
各品类机械预测:10月行情怎么样?
3.1 挖掘机:微挖撑住,中挖承压
微挖(6吨以下)在旧改、市政、农村基建中需求稳定,10月开工率有望维持55%以上。中挖(20-25吨)受房地产和基建拖累,开工率可能仍在45%-50%徘徊。大挖(35吨以上)在矿山和大型基建中有支撑,但整体需求有限。
51机械平台数据显示,近一月挖机开工指数TOP3为河北(1,680)、江苏(1,250)、四川(840)。河北一省的开工指数均遥遥领先全国,旧改和市政项目密度大。建议做微挖的老板10月可以继续接零散活,薄利多销。做中挖的如果开工率低于40%,考虑跨区域调车或临时转租,别让设备干闲着。
3.2 装载机:出口撑着,国内平淡
8月装载机国内销量+13.6%,但增速主要来自出口+16%。国内矿山和砂石料场需求平稳,不会大涨也不会大跌。10月预计装载机开工率维持在54%-56%,和9月差不多。
物流园区叉车需求有季节性回升——四季度电商促销季(双11、双12)前,仓储物流临时用工和设备需求会增加。
3.3 汽车吊:分化最严重,大小吨位冰火两重天
8月汽车吊国内销量-8.56%,是三大品类中唯一国内负增长的。小吨位(25吨以下)供给严重过剩,台班费持续下跌。中吨位(25-80吨)利用率仅72%-78%,勉强维持。大吨位(80吨以上)受风电光伏支撑,台班费稳中微涨。
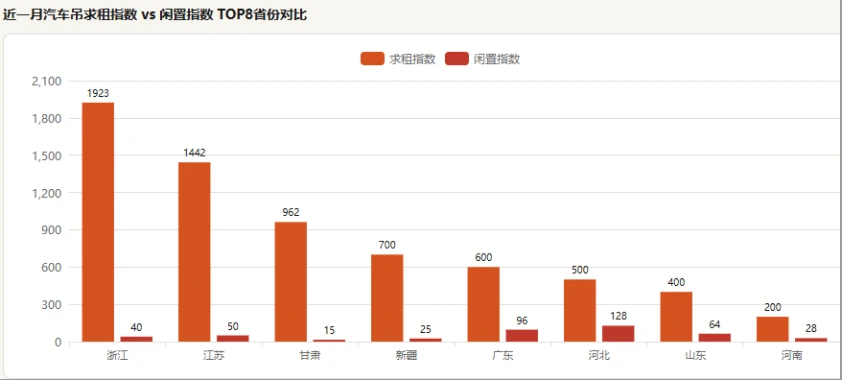
吊小二数据显示,近一月汽车吊求租指数TOP3为浙江(1,923)、江苏(1,442)、甘肃(962)。浙江领跑主要来自厂房建设和市政工程,甘肃受风电光伏项目拉动。闲置指数最高的是河北(128)、广东(96)、山东(64)——供给过剩最严重。
履带吊:风电项目仍是主力
履带吊需求高度依赖风电项目。国家能源局数据显示,8月全国新增建档立卡新能源项目4,007个,其中风电项目29个,集中式光伏项目23个。虽新增项目数量同比有所减少,但在建项目总量仍大——1-7月风电新增装机4,707万千瓦,光伏新增8,615万千瓦。
10月是风电施工旺季最后窗口期——北方地区11月后冻土停工,所以10月履带吊需求有望环比回升。但11月开始,北方项目陆续停工,需求会断崖式下跌。
04
老板生存状态:租赁老板都在关心什么
4.1 调研对象有哪些?
51机械平台在9月针对大家最关心的一些问题采访了各地的租赁老板。设备规模6-15台的中小型租赁老板占57%,16-50台的中型占23%,5台以下的个体户占14%,50台以上的大型仅占6%。入行6年以上的老炮儿占68%。这个组成结构基本反映了行业"中小为主、老兵居多"的真实分布。
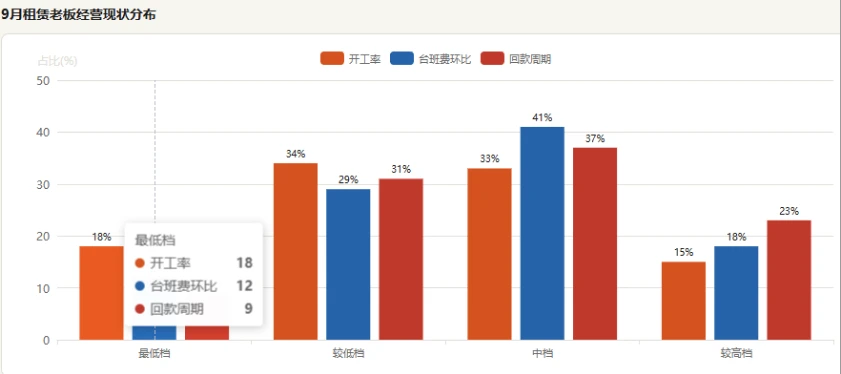
4.2 9月经营现状:一半老板在亏损边缘
关键发现:
开工率:52%的老板9月开工率不到50%,只有15%的老板开工率在70%以上。这意味着超过一半的设备在半闲置状态。
台班费:41%的老板说台班费"基本持平",但跌的人(41%)远多于涨的人(18%)。价格仍在下行通道,只是跌速放缓。
回款:60%的老板回款周期超过3个月,23%的老板有部分款项要不回来。回款难依然是第一大痛点。
4.3 10月预期:老板们怎么看
核心信号:56%的老板认为10月活会减少,只有16%的老板认为会变多。54%的老板不打算进新设备,23%想卖设备——老板们在主动减产能,这是行业出清的真实信号。
4.4 老板们的心里话
"活不少但钱难要,累。年底前最大的目标就是把欠款要回来,其他都是次要的。"
— 河北邯郸,12台挖掘机,入行11年
"25吨吊车台班从2,200跌到1,300,再跌下去真不如卖车进厂打工了。"
— 河南郑州,8台汽车吊,入行7年
"微挖还行,旧改活不断。就是利润薄,一台车一个月到手三四千,养两个司机刚好。"
— 山东济南,5台微挖,入行4年
"风电项目10月要赶工期,大吨位不愁活。但甲方要求高,安全检查一轮接一轮,成本上去了。"
— 甘肃酒泉,3台80吨履带吊,入行9年
05
区域冷热地图:哪些省份10月有活
5.1 需求热区:这些省份10月有活
51机械平台数据显示,不同品类的需求热区差异极大。挖机看河北,汽车吊看浙江,履带吊看广东,随车吊看新疆——跟着品类走,别一概而论。主力需求方面:河北以市政更新、旧改、物流园区为主,江苏以市政工程、产业园区建设为主,四川以基建尾工、灾后重建为主。
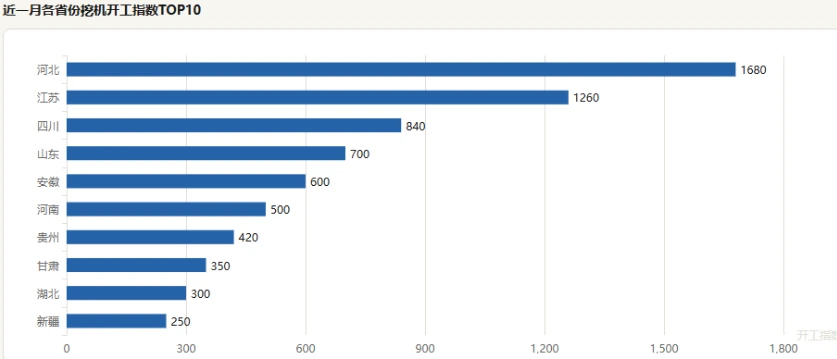
数据来源:51机械平台统计
5.2 吊车需求热区:浙苏甘新领跑
吊小二数据显示,近一月汽车吊求租指数TOP5为浙江、江苏、甘肃、新疆、广东。其中浙江求租指数高达1,923,是全国均值的4倍——主要来自厂房建设和市政工程需求。甘肃、新疆则继续受风电光伏项目拉动。
数据来源:吊小二
履带吊:广东、内蒙古需求最旺
近一月履带吊求租指数TOP3为广东(374)、内蒙古(281)、新疆(187),三省合计占全国履带吊需求的60%以上。广东的核电和石化项目、内蒙古和新疆的风电项目,是履带吊需求的核心来源。
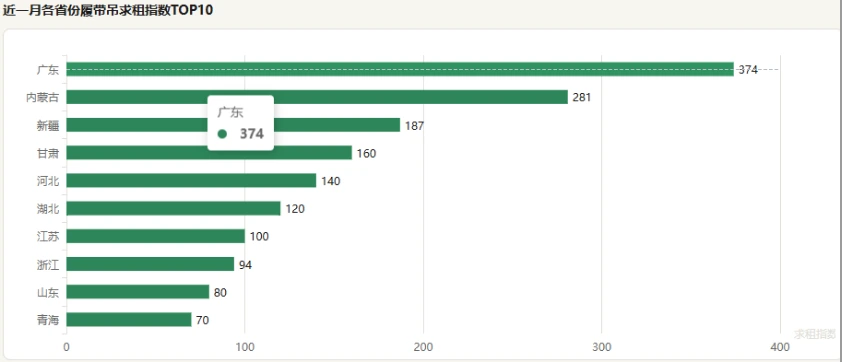
数据来源:吊小二
随车吊:新疆一枝独秀
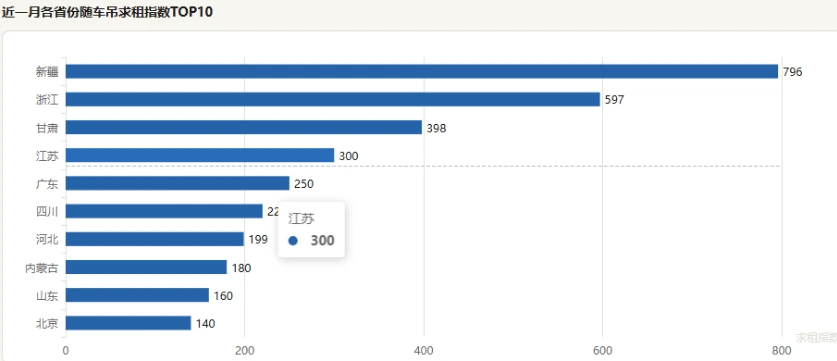
近一月随车吊求租指数最高的是新疆(796),远超第二名浙江(597)和第三名甘肃(398)。新疆的物流和工程运输需求集中释放,随车吊在西部是"万能车型"——能吊能运,适合分散工地。
数据来源:吊小二
06
行动建议:10月老板最需要做的5件事
第一件事:启动年底催款
10月是甲方年底结算准备的启动期,第一周先把所有应收账款捋一遍,按欠款时间和金额排优先级,前5大欠款方直接电话+上门。对付款能力强的态度缓和,对习惯性拖欠的提前发律师函。超过6个月的欠款,10月下旬就启动法律程序,别拖到12月大家都在要钱的时候。
第二件事:闲置设备该处理就处理
23%的老板想卖设备,这个判断是对的——闲置设备每天都在吃成本。先算笔账:一台25吨汽车吊月持有成本约8,000-12,000元,如果月台班收入低于15,000元就是在亏钱养车。
处理优先级:8年以上的老旧设备先出,同吨位重复的减到1台,小吨位供过于求的趁还有人买赶紧出手。
第三件事:抓住线上获客窗口
10月是四季度活源释放期,很多年底赶工的项目会集中发布需求。先在51机械平台把设备信息填全(免费),每天花10分钟刷活源,先接零散小单试水,不求一单吃饱,先建立线上接单习惯和口碑。
第四件事:维保集中做,为明年开春准备
10月开工率不高,正是集中维保的好时机。等11-12月北方停工后再修,配件涨价、修理工难找。
第五件事:联营合作,抱团过冬
活不会按你的设备吨位来,遇到超出能力的活,找同行联营比眼睁睁流失强。找设备互补的同行合作——你做25吨他做50吨,你做挖机他做吊车,才能互相喂活。分账规则、油费谁出、司机谁管、安全责任怎么分,进场前全部白纸黑字写清楚,别靠口头约定。
结语:10月不是等回暖,是做准备
2026年10月的中国工程机械租赁市场,大概率是"开工率小幅回升、台班费继续分化、回款压力加大、设备出清加速"的格局。这不是一个让人兴奋的行情,但也不是绝望的时刻——它是过冬前的准备期。
走访调研老板的真实反馈告诉我们:行业正在经历一场结构性的洗牌。大吨位有大吨位的活,小吨位有小吨位的苦;出口撑着总量数字,但国内一线老板的感受是"活少了、价跌了、钱难要了"。
但也不必过度悲观。工业企业利润已经连续8个月保持两位数增长(+15.7%),制造业盈利在改善;全社会用电量温和扩张(+4.3%),经济基本盘稳得住;电动化加速渗透,新的设备替换需求正在形成。这些信号告诉我们:行业底部已经不远,熬过这个冬天,明年开春会有新的机会。
10月的生存法则很清晰——催回款、减闲置设备、抓住线上获客、维保集中做、找同行联营。等行情好起来不如把自己准备好。有活干不等于能赚钱,能回款才是真本事。熬过这个冬天,明年开春的人是你。
数据说明
本报告数据来源于51机械平台的部分租赁数据及网络公开信息。因数据来源多元、统计口径存在差异,具体数值仅供参考,不构成投资建议或经营建议。市场行情实时变化,实际经营决策需结合自身设备状况、本地市场行情和最新项目信息综合判断。
关于51机械
51机械是国家高新技术企业,专注工程机械租赁一站式服务。
平台业务覆盖全国300+城市,涵盖50+细分工程机械租赁种类,每天更新3000+求租与招标活源,为设备租赁老板和工程方提供从找活到管车的全流程解决方案。
300+城市覆盖 50+设备品类 3000+日均租赁信息 一站式服务
问:51机械平台靠谱吗?优势是什么?
答:靠谱且优势突出。平台获国家高新技术企业认证,拥有独立知识产权的物联网终端和数字化系统,数据安全有保障;核心优势包括:覆盖全国31省的190万+用户体量、AI智能精准匹配、APP+小程序数据互通的立体化服务、担保结算与资质核验双重保障,无中介抽成,能降低行业交易成本、提升运营效率。