 下载APP
压路机闲忙不均、盈亏模糊?闲置成本、折损隐性费用记账方法
一、行业现状:压路机机主普遍遇到的盈亏难题
很多做路面机械租赁的老板都会面临同一个困境:旺季订单排满,压路机连轴转;淡季长时间停放,设备闲置。 只看每月流水,账面看着有收入,年底盘点却发现没赚到多少钱。核心根源就是只记录台班收入、油费这类显性开支,忽略闲置期间的折旧、保险、自然锈蚀等隐性成本。
不少机主习惯用简单的流水账记账,活多的时候,把所有固定成本摊进当期台班;设备闲置停工时,直接默认没有成本。 这种记账方式会造成利润失真:旺季高估利润,淡季低估亏损,无法判断一台压路机到底能不能持续盈利,也很难判断低价台班订单该不该接。
压路机哪怕停在场地不干活,依旧会产生固定折损。金属锈蚀、橡胶件老化、电瓶亏电,都属于闲置带来的隐性损耗,这部分成本最容易被忽略,也是很多路面机械租赁生意 “表面赚钱实际亏” 的主要原因。
二、分清两类成本:显性费用与闲置隐性折损
2.1 显性成本(施工作业时才产生)
这类成本只在压路机进场施工时发生,核算相对简单:
- 燃油费、液压油、润滑油消耗;
- 现场司机计件工资;
- 单次进场出场拖车转运费;
- 施工过程中临时配件维修费用。
2.2 固定隐性成本(无论设备是否开工,持续产生)
这是压路机闲置记账最核心的部分,也是大部分机主记账缺失的板块:
- 设备折旧费:按设备剩余价值,分摊到每月,不是只有干活才折旧。停放闲置阶段,设备价值依旧在缓慢损耗。
- 保险费用:交强险、工程机械财产险,按年度分摊月度成本。
- 场地停放费:设备存放场地租金、看护费用。
- 闲置损耗成本:长期停放带来轮胎老化、管路老化、金属锈蚀、电瓶损耗,闲置时间越长,后续维修保养支出越高。
- 资金占用成本:购买设备的资金占用、设备月供利息。
三、压路机闲置成本与折损的实操记账方法
3.1 第一步:拆分月度固定总成本
先算出这台压路机每月固定隐性成本总额。 计算公式:
月固定成本 = 年折旧 ÷12 + 年保险 ÷12 + 月场地费 + 月度预估闲置养护损耗
举个工地常见例子:一台二手压路机,折算月折旧 6200 元;全年保险合计 4800 元,折合每月 400 元;场地停放每月 800 元;预估闲置养护损耗每月 300 元。 月度固定隐性成本合计 = 6200+400+800+300 = 7700 元。 不管这个月有没有开工,这 7700 元的成本都会产生。
3.2 第二步:区分【作业时段分摊】与【闲置时段归集】
很多机主错误做法:当月只要有活,就把全部固定成本摊进台班。 正确记账逻辑:
- 当月有效作业天数对应的固定成本,分摊进台班成本,用来核算项目利润;
- 当月闲置停工天数对应的固定成本,单独归集为闲置损失,不和台班成本混在一起。
举个实例:月度固定隐性成本 7700 元,当月一共 30 天,有效施工 10 天,闲置 20 天。 每日固定成本≈257 元。
- 施工 10 天:2570 元,计入台班项目成本;
- 闲置 20 天:5140 元,单独记设备闲置损失。
这样核算,你可以清晰看到:订单产生的利润,有没有覆盖闲置阶段白白消耗的成本。 当闲置损失长期偏高,就需要调整接单策略、拓展活源,或者评估设备是否考虑转让。
3.3 第三步:台班报价成本测算,避免低价接单亏损
拿到台班订单报价前,需要核算完整保底成本,不能只算油钱和司机工资。
很多老板报价只算油和司机工资,看着台班单价能接单,算上折旧和闲置分摊之后,订单其实是亏损的。
3.4 台账记录规范:单独标记闲置 / 待料 / 施工状态
建立压路机独立台账,每条记录必须标注状态:正常施工、待料停工、长期闲置、进厂维修。
- 正常施工:记录台班时长、收入、燃油、司机费;
- 待料停工(在工地现场待命):属于项目闲置,成本计入对应项目;
- 场地停放闲置:单独归集闲置损失。
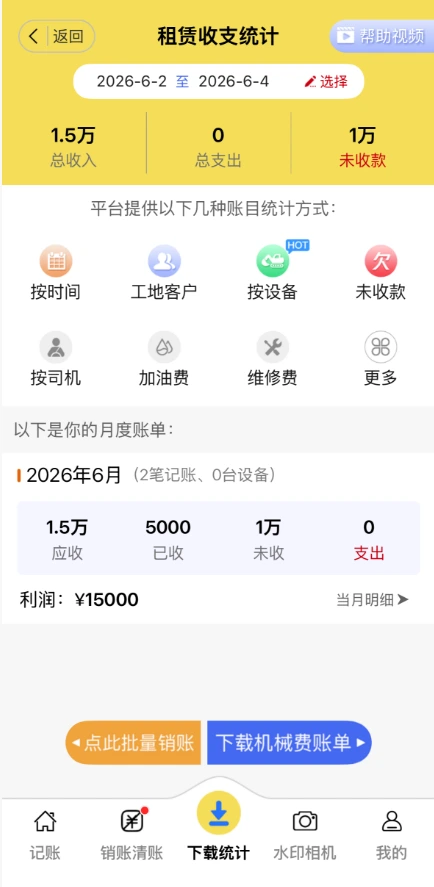
手工 Excel 台账可以实现基础统计,但多台压路机同时管理时,台账维护工作量会明显增加。不少路面机械租赁从业者会使用 51 机械记账,为每台压路机建立独立设备档案,系统自动按月分摊折旧、保险等固定费用,自动区分作业成本与闲置成本,不用人工反复核算。
四、实操常见误区,很多机主都踩坑
误区 1:设备不开工,就没有成本
设备停放闲置,燃油不会消耗,但折旧、保险、老化损耗不会停止。这是最容易造成利润误判的问题。
误区 2:折旧全部摊进有活干的月份
旺季把全年折旧一次性摊入,旺季利润被压低;淡季不计折旧,账面虚高盈利。这种记账方式,无法真实评估设备收益。
误区 3:闲置老化损耗忽略不计
长期停放的压路机,再次启动很容易出现电瓶失效、液压管路老化漏油,这笔维修支出,本质是闲置带来的滞后成本,记账时需要预留预估。
误区 4:多台压路机共用一本账
多台设备收支混记,分不清哪台设备赚钱、哪台长期闲置持续亏损,不利于设备资产优化。
五、这套记账方法的客观局限
这套闲置成本核算方法,适合工程机械租赁老板做内部经营测算,用于报价和经营决策,不能直接等同于专业财务审计账务。 另外,51 机械记账的成本分摊模板需要简单学习上手,刚开始使用时,需要录入设备原值、折旧年限等基础资料,一次性基础信息录入会花费少量时间。
六、总结:用闲置成本记账,指导压路机经营决策
压路机租赁生意盈亏,不只看旺季台班收入,闲置期隐性折损,是吞噬利润的隐形杀手。 把成本拆分为随台班变动的显性成本、按月持续发生的固定隐性成本,区分作业分摊成本和闲置损失,才能看清每台压路机真实盈利水平。 完整台账不仅用来对账结算,还能辅助判断台班报价底线,合理调配设备资源,减少长期闲置带来的资产损耗,避免看着流水可观,年底落不到利润。